공시가격 2.2억 아파트에 근저당 4천만원 있으면 전세 2.5억 HUG 보증보험 가입될까? (126% 계산법)
공동주택 공시가격이 2억 2,000만원인 아파트는 주택도시보증공사(HUG)의 '공시가격 126% 산출 공식(공시가격 × 140% × 보증비율 90%)'에 따라 총 인정 보증한도가 2억 7,720만원으로 확정됩니다.
상세 기준 및 신청방법 보기 →국토부 실거래가 공개시스템 연동, 수도권 주요 단지 최고가·급매 실거래, 전월세 전환율, 부동산 공시가격 조회를 전문 제공합니다.
공동주택 공시가격이 2억 2,000만원인 아파트는 주택도시보증공사(HUG)의 '공시가격 126% 산출 공식(공시가격 × 140% × 보증비율 90%)'에 따라 총 인정 보증한도가 2억 7,720만원으로 확정됩니다.
상세 기준 및 신청방법 보기 →
대출 신청일 기준 2년 이내에 출산(출생신고 등재 완료 필수, 만 2세 미만 입양 포함)한 무주택 세대주라면 주택도시기금 신생아 특례 내집마련 디딤돌 대출을 통해 경기·수도권 9억원 이하(전용면적 85㎡ 이하) 아파트를 매수할 때 최대 5억원까지 연 1.60~3.30%(특례 5년간)의 초저금리로 융자받을 수 있습니다.
상세 기준 및 신청방법 보기 →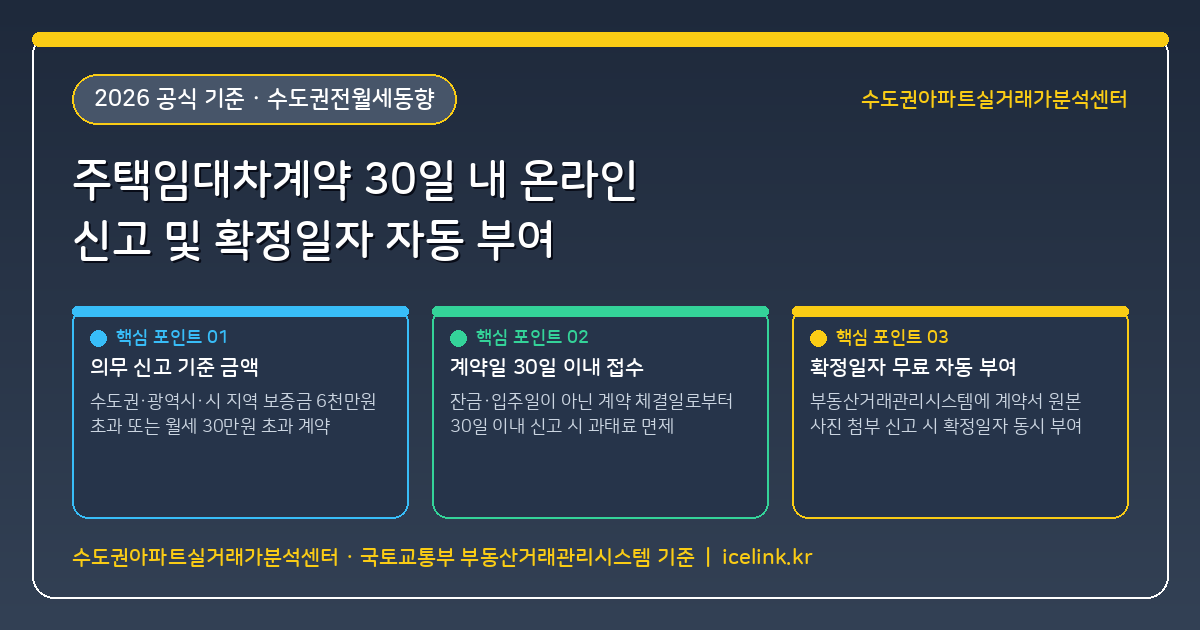
수도권(서울·경기·인천) 및 광역시, 도(군 지역 제외) 소재 아파트·빌라·오피스텔 임대차 계약을 체결할 때 보증금이 6,000만원을 초과하거나 월차임(월세)이 30만원을 초과한다면 계약 체결일로부터 30일 이내에 반드시 '주택임대차계약 신고(전월세 신고)'를 마쳐야 합니다.
상세 기준 및 신청방법 보기 →
임차인이 계약 만료 6개월 전부터 2개월 전 사이에 계약갱신청구권(2+2년)을 행사할 때 주택임대차보호법에서 정한 5% 임대료 인상 한도는 집주인이 일방적으로 올릴 수 있는 자동 권리가 아니라 당사자 합의 시 넘을 수 없는 법적 상한선입니다.
상세 기준 및 신청방법 보기 →
전세계약 만기일이 지났는데도 임대인이 새로운 세입자가 안 구해진다며 보증금을 돌려주지 않을 때 아무런 안전장치 없이 새 집으로 전입신고를 옮기거나 짐을 빼버리면 기존에 확보했던 대항력과 우선변제권(확정일자 효력)이 전출 다음 날 0시 기점으로 즉시 소멸합니다.
상세 기준 및 신청방법 보기 →
기존 전세보증금의 전부 또는 일부를 월세로 바꿀 때 적용하는 법정 전월세 전환율 상한은 주택임대차보호법 제7조의2에 따라 '한국은행 기준금리 + 대통령령 가산이율(연 2.0%p)'로 엄격히 제한됩니다(연 10%와 비교해 낮은 비율 적용). 따라서 한국은행 기준금리가 연 2.50%일 때는 연 4.50%, 2.75%일 때는 연 4.75%, 3.00%일 때는 연 5.00%가 법적 상한선이 됩니다.
상세 기준 및 신청방법 보기 →
국토교통부 실거래가 공개시스템(rt.molit.go.kr)에서 특정 아파트가 갑자기 직전 거래보다 15~30% 높은 신고가를 찍었다면 잔금을 치르지 않고 한두 달 뒤 몰래 취소하는 시세조종성 허위·자전거래인지 반드시 검증해야 합니다.
상세 기준 및 신청방법 보기 →
서울·경기·인천 수도권 아파트 분양권은 주택법 시행령 완화로 당첨자 발표일 기준 공공택지·분양가상한제·규제지역(강남·서초·송파·용산구) 단지는 3년, 서울 과밀억제권역은 1년, 그 외 수도권 일반 지역은 6개월이 지나면 전매가 허용됩니다.
상세 기준 및 신청방법 보기 →
임차보증금 3억원 이하 주택에 거주하며 HUG(주택도시보증공사)·HF(한국주택금융공사)·SGI(서울보증) 전세보증금 반환보증에 가입한 무주택 임차인은 지자체 보증료 지원사업을 통해 이미 납부한 보증료 중 최대 30만원을 현금으로 환급받을 수 있습니다.
상세 기준 및 신청방법 보기 →
인천·수도권 대규모 신축 아파트 입주장에서는 수분양자(집주인)가 분양 잔금과 중도금대출을 상환하기 위해 주변 시세보다 20~30% 저렴한 급전세를 내놓거나 분양가보다 낮춘 마이너스 프리미엄(마피) 매물을 쏟아냅니다.
상세 기준 및 신청방법 보기 →부동산 매매 및 전월세 계약 시에는 실거래가와 함께 등기사항전부증명서상의 선순위 채권 및 전세보증보험 가입 요건을 계약 전 반드시 확인하시기 바랍니다.